Petit SUV : pourquoi se vendent-ils aussi bien ?
Les petits SUV sont l'une des variantes de voitures les plus vendues au monde. Ils présentent de nombreux atouts et se singularisent par leur caract...

Depuis que vous êtes en télétravail trois jours par semaine, vous examinez votre facture d'assurance et vous vous demandez si vous payez pour des trajets que vous ne faites plus. Découvrez quand l'assurance auto au kilomètre vaut vraiment le coup et comment faire votre propre calcul.
Beaucoup de conducteurs découvrent l'assurance au kilomètre en recevant leur avis d'échéance, souvent après une hausse de cotisation. Le principe séduit vite, mais le vrai calcul se fait compteur en main. Reste alors à savoir à partir de combien de kilomètres par an une formule au forfait devient intéressante. Le guide d'assurance auto de la MAIF détaille les tranches les plus courantes, de 4 000 à 20 000 km par an. Ces repères servent de base, à condition de les confronter à votre usage réel.
Avec la formule annuelle, vous fixez un nombre maximum de kilomètres à ne pas dépasser en un an. Les assurances proposent généralement plusieurs choix qui vont généralement de 4 000 à 20 000 km. Cette option vous offre les mêmes protections qu'un contrat classique, mais avec un prix adapté à votre profil de conducteur.
Moins courant, le paiement au kilomètre ou "pay as you drive" propose un tarif évolutif. Chaque mois, votre assureur calcule votre facture selon la distance que vous avez réellement parcourue. Cette option convient très bien aux conducteurs dont les trajets varient beaucoup d'une période à l'autre.
Vous avez deux possibilités de transmettre vos informations : soit vous envoyez une photo de votre compteur une fois par an, soit vous installez un petit boîtier connecté qui respecte la vie privée. Le système ne collecte que vos trajets et le nombre de kilomètres parcourus, sans toucher à votre profil de conducteur.
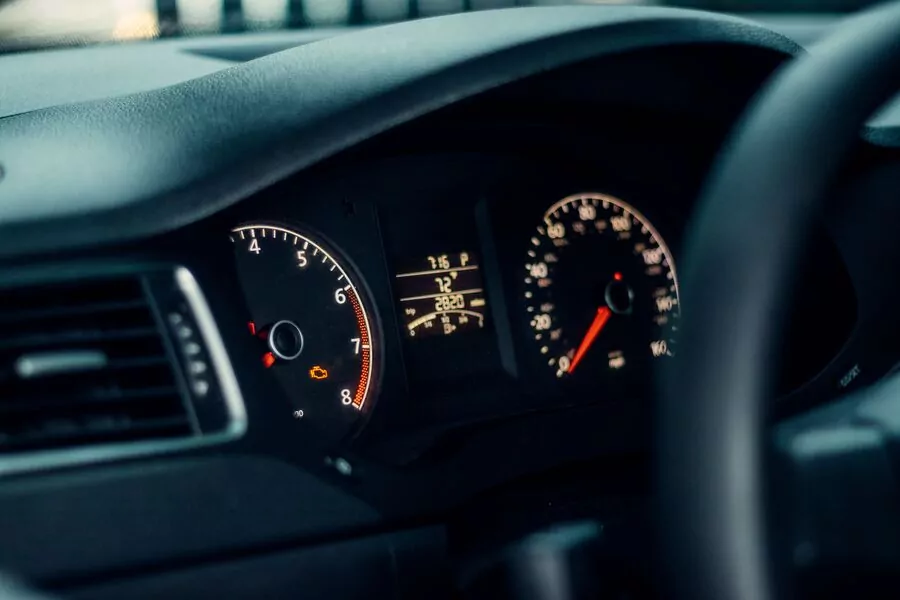
Pour déterminer votre seuil de rentabilité, commencez par vérifier la distance que vous parcourez en un an. Notez vos kilomètres des douze derniers mois pour avoir un chiffre précis. Pensez à comparer ce que vous économisez avec ce forfait kilométrique assurance auto par rapport à ce que vous payez aujourd'hui. Attention aussi au tarif en cas de dépassement : une offre qui semble avantageuse peut rapidement perdre tout son intérêt si vous roulez un peu plus que prévu.
Pour estimer votre parcours annuel, relevez deux chiffres de votre compteur espacés d'environ un an. Vous pouvez trouver ces informations dans votre carnet d'entretien ou sur vos papiers de contrôle technique. Soustrayez simplement le chiffre le plus ancien du plus récent pour avoir une idée de votre usage réel.
Pour savoir si cette offre est réellement avantageuse, comparez la réduction proposée avec les frais prévus si vous dépassez la limite. Vérifiez aussi comment ces frais sont calculés. Payer moins cher vaut le coup uniquement si vous respectez la limite sans devoir payer de supplément.
Prenons un exemple simple. Votre assurance coûte 500 € par an. Avec une réduction de 10 %, vous ne payez que 450 €. La MAIF offre justement ce rabais aux personnes qui roulent moins de 6 000 km. Attention, si vous dépassez cette limite, vous risquez de perdre cet avantage ou de devoir payer un supplément, selon les règles de votre contrat.
Les limites dépendent de l'assureur, mais cela tourne entre 4 000 et 20 000 km par an. Renseignez-vous bien sur les options et les conséquences du dépassement forfait kilométrique avant de signer. Gardez une petite marge de sécurité pour éviter des mauvaises surprises si un voyage imprévu s'ajoute dans l'année.
Les assureurs proposent des formules au kilomètre qui couvrent en général entre 4 000 et 20 000 km par an. Du côté de la MAIF, ceux qui parcourent moins de 6 000 km par an peuvent bénéficier d'une réduction. Pensez à bien vérifier les détails avant de choisir votre contrat.
Si vous dépassez le nombre de kilomètres prévu, votre assurance peut vous demander de payer plus ou vous pénaliser, en particulier en cas d'accident. Dès que vous commencez à rouler davantage, prévenez-la rapidement. Vous pouvez ainsi modifier votre limite et rester bien protégé.
Quand vous choisissez votre limite, prenez un niveau un peu plus haut que votre consommation habituelle. Cette marge vous donne de la liberté pour les sorties exceptionnelles, les vacances ou un changement de travail. Si vos trajets ne changent jamais d'une année sur l'autre, une petite marge peut alors suffire.
Ce genre d'offre intéresse essentiellement les personnes en télétravail, ceux qui ont une deuxième voiture, les conducteurs qui circulent en ville ou encore les retraités. Si votre voiture passe son temps au garage ou si vous vous en servez à peine, ce tarif peut absolument valoir le coup.
Si vous travaillez de chez vous quelques jours par semaine, vous faites beaucoup moins de trajets pour aller au bureau. Comme vous roulez moins au quotidien, votre compteur augmente moins vite. Donc un forfait au kilomètre peut être très intéressant pour vous.
Si vous avez une deuxième voiture, vous ne l'utilisez sûrement pas continuellement. Pour faire de petites courses ou sortir le week-end, une limite plus basse suffit largement. Cela vous permet de dépenser moins d'argent pour votre voiture.
Si vous roulez quasiment en ville, vos trajets sont majoritairement courts et se font près de chez vous. Avec les allers-retours entre les magasins, l'école ou les petits services du quotidien, votre consommation reste plutôt basse, donc l'assurance au kilomètre encore plus intéressante.
Quand vous prenez votre retraite, vous ne conduisez plus tous les matins pour aller au travail. Si votre voiture ne sert qu'à sortir de temps en temps ou pour aller à quelques rendez-vous, une assurance petit rouleur peut pratiquement vous aider à payer moins.
Il n'y a pas de règle qui fonctionne pour tout le monde. Tout dépend des tarifs et des réductions que proposent les assureurs. En général, ce type d'assurance auto au km rentable si vous faites moins de 8 000 à 10 000 km par an.
Selon votre contrat, l'assurance peut décider d'augmenter la cotisation, d'enlever la réduction ou de changer les conditions. Et, si jamais vous dépassez la limite prévue sans prévenir et qu'il y a un accident, le remboursement peut être moins bon.
La vérification se fait habituellement en envoyant régulièrement une photo du compteur ou grâce à un boîtier connecté. Certaines entreprises peuvent aussi demander vos relevés personnels en cas de problème ou lorsque vous renouvelez votre contrat.
Non, votre niveau de couverture dépend des options que vous avez choisies et pas du nombre de kilomètres parcourus. Vous pouvez garder une formule au tiers, intermédiaire ou tous risques, selon les options proposées par votre assureur.
Avant de changer votre contrat, prenez un peu de temps ce week-end pour photographier votre compteur et noter le nombre de kilomètres. Prenez aussi vos anciennes factures pour demander une proposition adaptée à votre usage. Ainsi, vous obtenez des chiffres précis pour comparer les prix et juger si c'est intéressant pour vous.
Article rédigé par

Les petits SUV sont l'une des variantes de voitures les plus vendues au monde. Ils présentent de nombreux atouts et se singularisent par leur caract...

Quand le sujet de la résiliation d'un contrat d'assurance est abordé dans le monde de l'automobile, sachez que la démarche peut venir de l'assureur ...

Les autoroutes bretonnes sont parmi les réseaux routiers en Bretagne. Elles se caractérisent par leur structure distincte et leur gratuité, ce qui e...